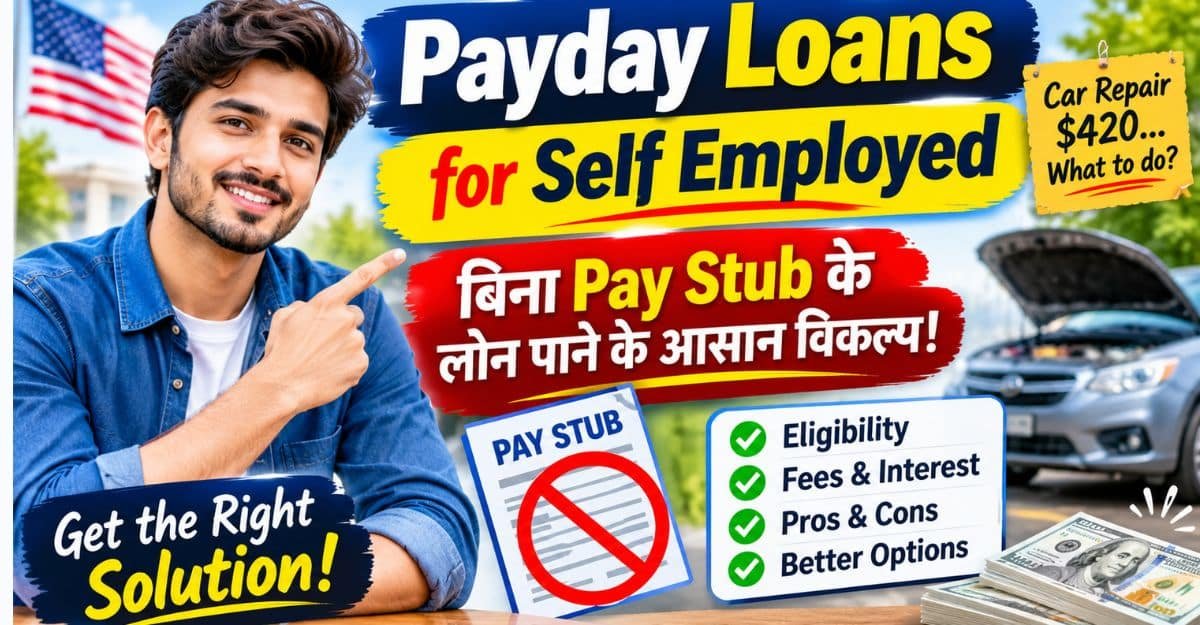
आज के समय में बहुत से लोग Self-Employed, Freelancer, Gig Worker या Independent Contractor के रूप में काम करते हैं। उनकी कमाई हर महीने एक जैसी नहीं होती। कभी अच्छी Income होती है, तो कभी काम कम मिलने के कारण पैसों की कमी हो जाती है। Payday Loans for Self Employed
ऐसी स्थिति में अगर अचानक Car Repair, Medical Bill या घर के किसी जरूरी खर्च के लिए पैसों की जरूरत पड़ जाए, तो बिना Salary Slip या Pay Stub के Loan लेना मुश्किल लग सकता है।
ऐसे में Payday Loans for Self-Employed एक ऐसा विकल्प बनकर सामने आता है, जिसके बारे में कई लोग जानना चाहते हैं। लेकिन क्या बिना Pay Stub के Payday Loan मिल सकता है? इसके लिए कौन-से दस्तावेज़ ज़रूरी हैं और इसकी फीस व ब्याज कितना होता है?
आइए, एक छोटी-सी कहानी से इस पूरे विषय को समझते हैं।
पहले एक सच्ची-सी कहानी
माइक अमेरिका में Uber और DoorDash दोनों चलाता है। महीने की कमाई कभी $3,200, कभी $2,400। एक सुबह उसकी कार का ब्रेक जवाब दे गया। मैकेनिक ने कहा, “$420 लगेंगे, वरना गाड़ी सड़क पर नहीं चलेगी।” और गाड़ी नहीं चली, तो कमाई भी नहीं।
माइक के पास न कोई Salary Slip है, न कोई HR डिपार्टमेंट जो Employment Letter दे दे। ऐसे में उसके दिमाग में सबसे पहले आया: “Payday Loan मिल सकता है क्या?”
अगर आप भी Freelancer, Driver, Contractor या अपना छोटा बिज़नेस चलाते हैं, तो शायद आप भी कभी न कभी इसी सवाल पर अटके होंगे। यह गाइड आपको सीधी और ईमानदार जानकारी देगी: क्या मिल सकता है, कितना महंगा पड़ेगा, और 2026 में इससे बेहतर रास्ते कौन-से हैं।
Payday Loans for Self-Employed – आखिर होता क्या है?
सीधे शब्दों में, यह बहुत छोटी रकम का, बहुत कम समय के लिए लिया जाने वाला लोन है। आम तौर पर इसे अगली कमाई आने तक, यानी करीब 2 से 4 हफ्ते में, चुकाना होता है। रकम अक्सर कुछ सौ डॉलर होती है।
समस्या यह है कि इसकी फीस “छोटी” दिखती है, पर असल में बहुत भारी होती है। आम तौर पर हर $100 पर $15 से $30 तक की फीस लगती है, और इसका APR 300% से 700% या उससे ज़्यादा तक पहुँच सकता है। इसलिए इसे “आखिरी विकल्प के करीब” वाला औज़ार समझिए, पहली पसंद नहीं।
क्या Self-Employed इंसान को बिना Pay Stub के Payday Loan मिल सकता है?
जवाब है: हाँ, कई बार मिल सकता है, लेकिन “बिना सबूत” नहीं। Lender को सिर्फ यह जानना होता है कि आपके पास पैसे आते हैं। नौकरी वाले के लिए यह Pay Stub से हो जाता है। आपके लिए ये चीज़ें काम आ सकती हैं:
- पिछले 2–3 महीने के Bank Statements: सबसे ज़्यादा माँगा जाने वाला दस्तावेज़
- Client Invoices या Contracts: दिखाते हैं कि काम चल रहा है
- Payment App Statements: PayPal, Stripe, Square, Venmo Business जैसे
- Gig Platform Earnings: Uber, Lyft, DoorDash, Upwork आदि की कमाई का रिकॉर्ड
- Tax Return या 1099 Forms: अगर Lender माँगे
याद रखें, हर Lender के नियम अलग होते हैं। कोई सिर्फ Bank Statement पर मान जाता है, कोई ज़्यादा कागज़ माँगता है। और “Guaranteed Approval” जैसा कोई वादा ईमानदार Lender नहीं करता।
Payday Loans for Self Employed: आम तौर पर क्या-क्या चाहिए होता है?
- Government ID (Driver’s License या State ID)
- उम्र कम से कम 18 साल, या आपके राज्य के नियम के अनुसार
- चालू Bank Account, क्योंकि पैसा वहीं आता है और वहीं से कटता है
- Income का कोई सबूत (ऊपर वाली लिस्ट देखें)
- पता और संपर्क जानकारी
कुछ Lenders आपकी Credit History और मौजूदा कर्ज़ भी देखते हैं। सारे कागज़ होने पर भी Approval पक्का नहीं होता।
सबसे पहले अपने राज्य का नियम देखिए
अमेरिका में Payday Lending का असली कंट्रोल ज़्यादातर State Law के हाथ में है। कहीं यह पूरी तरह बैन है, कहीं इसकी फीस और रकम पर सीमा है, और कहीं Lender को खास License लेना पड़ता है। Senate में रखे गए एक बिल के समर्थकों के अनुसार, 19 राज्यों और Washington D.C. ने या तो 36% APR की सीमा लगाई है या Payday Loans बैन किए हैं। यह आंकड़ा बदलता रहता है, इसलिए अपने राज्य की ताज़ा स्थिति अपने State Financial Regulator की वेबसाइट पर ज़रूर देख लें।
दो आसान आदतें:
- Lender का नाम अपने राज्य के Regulator की लिस्ट में खोजिए।
- अगर Lender खुद को राज्य के कानून से “ऊपर” बताता है, तो रुक जाइए।
Payday Loans for Self Employed असली खर्च कितना आता है? (नंबरों से समझिए)
मान लीजिए Fee है $15 प्रति $100 और अवधि 14 दिन:
| लोएनफी कुल | ल वापसी | |
|---|---|---|
| $100 | $15 | $115 |
| $250 | $37.50 | $287.50 |
| $400 | $60 | $460 |
| $500 | $75 | $575 |
अब माइक का केस लीजिए। उसने $420 के बजाय $400 उधार लिया। 14 दिन बाद उसे $460 लौटाने हैं। सिर्फ दो हफ्ते के लिए $60 की फीस सुनने में मामूली लगती है, पर इसे साल भर के हिसाब में बदलें तो यह करीब 391% APR बनता है।
APR वह पैमाना है जिससे आप अलग-अलग लोन की सीधी तुलना कर सकते हैं। इसलिए किसी भी Agreement पर साइन करने से पहले दो चीज़ें ज़रूर देखें: APR और Total Repayment Amount।
सबसे बड़ा जाल: Rollover
Self-Employed लोगों के लिए यह खतरा ज़्यादा असली है, क्योंकि उनकी कमाई तारीख़ से नहीं चलती। मान लीजिए माइक का एक Client 10 दिन देर से पेमेंट करता है, और Due Date पर अकाउंट में $460 नहीं हैं। तब Lender “Rollover” का ऑफर दे सकता है:
| स्थिति | रकम |
|---|---|
| शुरुआती उधार | $400 |
| पहली फीस | $60 |
| Rollover की फीस | $60 |
| कुल फीस, दो बार में | $120 |
| फिर भी बकाया मूल रकम | $400 |
यानी $120 देने के बाद भी $400 का कर्ज़ वैसे का वैसा खड़ा है। इसी चक्कर को लोग “Debt Trap” कहते हैं।
अगर चुकाना मुश्किल लगे: Due Date से पहले Lender को फ़ोन कीजिए, Extended Payment Plan के बारे में पूछिए (कुछ राज्यों में Lender को यह देना ज़रूरी है), और बाउंस हुए पेमेंट का इंतज़ार मत कीजिए, क्योंकि Bank की Overdraft Fee ऊपर से लग सकती है।
2026 में कानून और नियम: ताज़ा स्थिति
इस हिस्से को ध्यान से पढ़ें, क्योंकि इंटरनेट पर कई पुराने आर्टिकल अब भी गलत जानकारी दोहराते हैं।
1. CFPB का Payday Rule (Federal) Consumer Financial Protection Bureau का 2017 का नियम मूल रूप से Lender पर यह शर्त लगाता था कि वह उधार देने से पहले जाँचे कि आप चुका पाएँगे या नहीं। यह “Ability-to-Repay” वाला हिस्सा 2020 में हटा दिया गया। अब नियम का जो हिस्सा बचा है, वह Payment Provisions है।
2. बार-बार पैसे काटने पर रोक इन प्रावधानों के अनुसार, अगर किसी Covered Loan की रकम काटने की लगातार दो कोशिशें फेल हो जाएँ, तो Lender आपकी नई सहमति लिए बिना आपके अकाउंट से तीसरी बार पैसे नहीं निकाल सकता। ये प्रावधान 30 मार्च 2025 से लागू हुए।
3. पर एक पेच है: मार्च 2025 में CFPB ने कहा कि वह इन प्रावधानों पर Enforcement या Supervision को प्राथमिकता नहीं देगा। यानी नियम कागज़ पर मौजूद है, पर सख्ती से लागू करवाने की प्राथमिकता कम है। जुलाई 2026 में आई CFPB की Regulatory Agenda के अनुसार, Bureau 2017 के इस नियम के बचे हुए हिस्सों पर पुनर्विचार करने वाला एक Proposed Rule लाने की योजना रखता है। इसलिए आने वाले महीनों में इसमें बदलाव संभव है।
4. 36% APR Cap का प्रस्ताव फरवरी 2026 में Senator Jack Reed ने Predatory Lending Elimination Act (S. 3793) पेश किया। यह ज़्यादातर Consumer Loans पर, Fees समेत, 36% की APR सीमा लगाने का प्रस्ताव है। उपलब्ध जानकारी के अनुसार, 5 फरवरी को इसे Senate Banking Committee को भेजा गया और उसके बाद कोई आगे की कार्रवाई दर्ज नहीं दिखती। यानी यह अभी कानून नहीं है। समर्थक इसे कर्ज़ के जाल से बचाव मानते हैं, जबकि आलोचकों का तर्क है कि इससे छोटे लोन देना ही बंद हो सकता है और ज़रूरतमंदों के विकल्प घट सकते हैं।
आपके लिए इसका मतलब: Federal सुरक्षा कमज़ोर और बदलती हुई है, इसलिए असली सुरक्षा आपके राज्य के कानून और आपकी अपनी सतर्कता से मिलती है।
आपको डिजिटल और लोन के बारे में जेयादा जानकारी हासिल करना है तो यहाँ क्लिक कर के जानकारी ले।
Payday Loan से सस्ते और बेहतर विकल्प
लोन लेने से पहले इन रास्तों को ज़रूर आज़माइए:
1. Credit Union का Payday Alternative Loan (PAL) Federal Credit Unions के PAL प्रोग्राम खास तौर पर Payday Loan के सस्ते विकल्प के रूप में बनाए गए हैं। इनमें APR की ऊपरी सीमा तय होती है (NCUA के नियमों के अनुसार 28%) और चुकाने के लिए कई महीने मिलते हैं। आपको Membership लेनी होगी, और रकम व शर्तें PAL के प्रकार पर निर्भर करती हैं। अपने नज़दीकी Credit Union से ताज़ा नियम पूछ लें।
2. Client से जल्दी पेमेंट माँगना सुनने में सीधा लगता है, पर सबसे सस्ता है। अगर कोई Invoice बकाया है, तो विनम्रता से लिखिए कि अचानक खर्च आ गया है और क्या वे पेमेंट थोड़ा जल्दी कर सकते हैं। कई Client मान जाते हैं। भविष्य के लिए 50% Advance वाली शर्त रखने पर भी सोचिए।
3. Invoice Financing या Factoring अगर आपके कई बड़े Invoices अटके हैं, तो कुछ कंपनियाँ उन्हीं के बदले तुरंत पैसा दे देती हैं। फीस और शर्तें ध्यान से पढ़ें।
4. Self-Employed के लिए Personal Loan कई Banks और Online Lenders Bank Statements और Tax Returns देखकर Personal Loan देते हैं। अवधि लंबी होती है और किस्तें छोटी, पर Credit Score का असर रहता है।
5. Business Line of Credit बिज़नेस है तो इसके बारे में सोचिए। पैसा तभी लीजिए जब ज़रूरत हो, और ब्याज उतने पर ही लगता है जितना इस्तेमाल किया।
6. बिल वालों से बात करना Medical Bill, Utility Bill या Rent के लिए Payment Plan माँगना कई बार लोन से कहीं सस्ता साबित होता है। ज़्यादातर कंपनियाँ Default से बेहतर किस्तों को मानती हैं।
7. Community Help और Non-profit कई शहरों और Charities में Emergency Assistance प्रोग्राम होते हैं, खासकर किराए, बिजली-पानी या Medical खर्च के लिए। अपने इलाके में 211 पर कॉल करके जानकारी ली जा सकती है।
Payday Loan vs Personal Loan: एक नज़र में
| पहलू | Payday Loan | Personal Loan |
|---|---|---|
| अवधि | कुछ हफ्ते | कई महीने या साल |
| रकम | आम तौर पर छोटी | ज़्यादा भी मुमकिन |
| चुकाने का तरीका | अक्सर एक साथ | आम तौर पर Monthly Installments |
| लागत | बहुत ऊँची हो सकती है | Credit Profile पर निर्भर |
| Self-Employed के लिए | Lender और State पर निर्भर | Bank Statements/Tax Returns माँगे जा सकते हैं |
एक बात जोड़ दूँ: Personal Loan हर बार सस्ता हो, ज़रूरी नहीं। अगर Credit Score कमज़ोर है तो उसकी दर भी ऊँची हो सकती है। इसलिए हमेशा दोनों की APR और Total Repayment साथ रखकर तुलना कीजिए।
Scam से कैसे बचें
जहाँ जल्दबाज़ी में पैसे की ज़रूरत होती है, वहीं Scammers भी सक्रिय रहते हैं। ये संकेत दिखें तो दूर हो जाइए:
- लोन देने से पहले “Processing Fee” या Insurance” के नाम पर Advance पैसा माँगना
- “100% Guaranteed Approval, No Questions Asked” जैसे वादे
- Bank का Password, PIN या OTP माँगना
- कंपनी का पता, License या संपर्क साफ़ न होना
- “आज ही फैसला करें वरना ऑफर खत्म” वाला दबाव
- Agreement में APR या कुल रकम का ज़िक्र ही न होना
याद रखिए, असली Lender आपसे लोन मिलने से पहले पैसे नहीं माँगता।
लोन लेने से पहले 7 सवाल खुद से पूछिए
- क्या यह खर्च सच में अभी ज़रूरी है, या कुछ दिन टल सकता है?
- क्या मैं सिर्फ उतनी ही रकम ले रहा हूँ जितनी चाहिए?
- Due Date पर मेरे अकाउंट में पैसे होंगे, भले ही कोई Client देर कर दे?
- क्या मैंने कम से कम दो और विकल्पों की कीमत देखी?
- क्या Lender मेरे राज्य में Licensed है?
- क्या मैंने पूरा Agreement पढ़ा, खासकर Late Fee और Rollover वाला हिस्सा?
- अगर मैं यह लोन न चुका पाऊँ, तो मेरा Plan B क्या है?
अगर सातवें सवाल का जवाब नहीं है, तो थोड़ा रुकिए।
[READ MORE]
आगे के लिए: Emergency Fund की छोटी शुरुआत
Self-Employed होने का मतलब है कि “तनख्वाह” आपको खुद बनानी पड़ती है। हर बार जब पेमेंट आए, तो उसका 5–10% एक अलग Savings Account में डाल दीजिए, भले ही रकम छोटी हो। हफ्ते में सिर्फ $25 बचाने पर साल भर में $1,300 जमा हो जाते हैं, जो माइक जैसी कार-खराबी को आसानी से संभाल लेते। एक और अच्छी आदत: टैक्स के लिए भी एक अलग हिस्सा अलग रखें, ताकि साल के अंत में झटका न लगे।
Payday Loans for Self Employed:अक्सर पूछे जाने वाले सवाल (FAQs)
1. क्या Self-Employed इंसान को Payday Loan मिल सकता है? हाँ, कुछ Lenders Self-Employed आवेदन स्वीकार करते हैं। फैसला Lender की शर्तों, राज्य के नियमों और आपकी Income Verification पर निर्भर करता है।
2. क्या बिना Pay Stub के लोन संभव है? कुछ Lenders Bank Statements, Invoices, Tax Returns या Payment App Records से काम चला लेते हैं। पर Income की जाँच फिर भी होती है।
3. क्या Freelancers भी आवेदन कर सकते हैं? हाँ। Client Invoices, Bank Deposits और Platform Payment History आपकी कमाई दिखाने में मदद करते हैं।
4. कितना Credit Score चाहिए? सभी Lenders पर एक जैसी शर्त नहीं है। कुछ Credit Check करते हैं, कुछ Bank Account की गतिविधि पर ज़्यादा ध्यान देते हैं। कम Score वालों को अक्सर ज़्यादा महँगी शर्तें मिलती हैं।
5. कितनी रकम मिल सकती है? यह राज्य की सीमा, Lender की नीति और आपकी Verified Income पर निर्भर है। पारंपरिक Payday Loans आम तौर पर छोटे होते हैं, कई बार $500 या उससे कम।
6. लोन कितनी जल्दी मिलता है? कई Online Lenders कुछ घंटों से अगले Business Day तक पैसा भेजने का दावा करते हैं, पर यह Lender, Bank और आवेदन की जाँच पर निर्भर करता है। “जल्दी” के चक्कर में शर्तें पढ़ना न छोड़ें।
7. अगर चुकाने में देर हो जाए तो? Late Fee, Returned Payment Charge, Rollover की पेशकश या Collections जैसे नतीजे हो सकते हैं। सबसे अच्छा तरीका है कि Due Date से पहले Lender से बात करें।
8. क्या Payday Loan मेरे Credit Score पर असर डालता है? हर Payday Lender Credit Bureaus को रिपोर्ट नहीं करता, पर अगर लोन Collections में चला गया तो Credit Report पर असर पड़ सकता है।
निचोड़ (Final Thoughts)
Payday Loan फौरी राहत दे सकता है, पर वह राहत महँगी होती है। Self-Employed लोगों के लिए खतरा और भी बड़ा है, क्योंकि कमाई का समय तय नहीं होता और एक देर से आया पेमेंट Rollover में बदल सकता है।
इसलिए क्रम यह रखिए: पहले Client, Credit Union और बिल वालों से बात, फिर Personal Loan या Line of Credit की तुलना, और Payday Loan सिर्फ तब, जब बाकी रास्ते सच में बंद हों और चुकाने की योजना साफ़ हो।
Disclaimer.
यह लेख सिर्फ सामान्य जानकारी के लिए है, Financial या Legal सलाह नहीं। नियम, फीस और कानून राज्य और Lender के अनुसार बदलते रहते हैं। कोई भी लोन लेने से पहले अपने राज्य के Regulator, Lender की शर्तों या किसी Licensed Financial Advisor से पुष्टि कर लें।