सोना गिरवी रखकर लोन लेना आसान है, पर ब्याज की बात आते ही उलझन शुरू हो जाती है। लेकिन gold loan interest rate in India “8.70%” लिखा मिलता है, दूसरी पर “9%”, और NBFC के विज्ञापन में “0.99% प्रति माह”। इस लेख मे हम सिर्फ लेंडर के अपने आधिकारिक पेजो पर दिखे रेट देख रहे है। जो बात कन्फर्म नहीं हो पाई, उसे साफ बता दिया गया है।
गोल्ड लोन का ब्याज कितना है? (संक्षिप्त जवाब)
भारत में गोल्ड लोन का कोई एक रेट नहीं है। रेट लेंडर, स्कीम, लोन की रकम, अवधि और ब्याज चुकाने के तरीके पर निर्भर करता है। आधिकारिक पेजो के अनुसार:
- SBI में रेट स्कीम के हिसाब से 9.20% से 10.25% सालाना है।
- Federal Bank की रेंज 8.50% – 22.90% सालाना है, और औसत 10.87% है।
- IIFL Finance में रेट 0.99% प्रति माह (11.88% सालाना) से शुरू होकर 27% सालाना तक जाता है।
- Muthoot Finance में रेट स्कीम और ब्याज भरने की समय-सीमा पर टिका है। कुछ स्कीमों में समय पर ब्याज भरने पर रेट काफी घट जाता है।
यानी बैंक का “शुरुआती रेट” अक्सर कम दिखता है, और NBFC में रेट की रेंज बहुत चौड़ी है। आपको वही रेट मिलेगा जो आपकी स्कीम, रकम और प्रोफाइल पर लागू होता है।
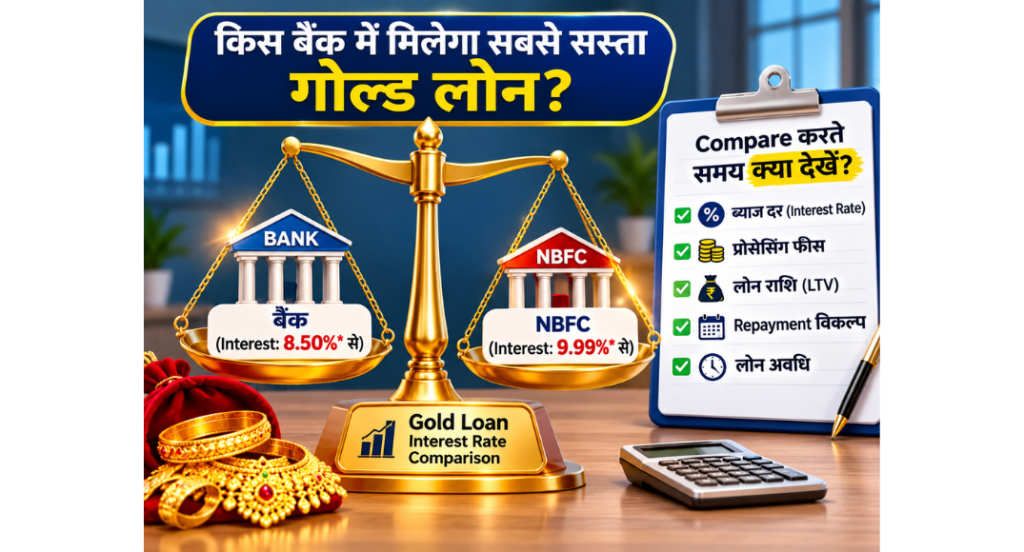
बैंक और NBFC के गोल्ड लोन रेट की तुलना
नीचे की Table मे हर रेट के साथ उसकी शर्त भी लिखी है। ये रेट एक-दूसरे से सीधे तुलनीय नही है, क्योंकि लेंडर रेट अलग तरीके से बताते है।
| लेंडर | प्रकार | आधिकारिक रेट (सालाना) | रेट की शर्त | फीस/चार्ज |
| SBI | सरकारी बैंक | 6 महीने बुलेट: 9.20%। 12 महीने बुलेट: 9.30%। EMI: 10.25%। ओवरड्राफ्ट: 10.25% | MCLR से जुडा रेट। पेज पर “बैंक की नीति के अनुसार बदल सकता है” लिखा है। न्यूनतम लोन ₹50,000 | ₹50,000–₹2 लाख: 0.25% + GST (न्यूनतम ₹250)। ₹2 लाख–₹25 लाख: 0.15% + GST (न्यूनतम ₹500)। यह 31.03.2027 तक है। एप्रेजर चार्ज अलग। प्रीपेमेंट पेनल्टी नही |
| Federal Bank | प्राइवेट बैंक | रेंज 8.50%–22.90%। औसत 10.87% | सभी गोल्ड लोन स्कीम की रेंज (Q1 FY27, तारीख 04.08.2026) | जनरल गोल्ड लोन: 0.39% (न्यूनतम ₹500) + GST |
| IIFL Finance | NBFC | 0.99% प्रति माह से, यानी 11.88%–27% | स्कीम, रकम और भुगतान की आवृत्ति पर निर्भर | प्रोसेसिंग फीस स्कीम के अनुसार, 2% तक। पार्ट-पेमेंट/प्री-क्लोजर चार्ज नही (कम से कम 7 दिन का ब्याज लगेगा)। ओवरड्यू नोटिस ₹200 |
| Muthoot Finance | NBFC | स्कीम-वार (नीचे देखें) | ब्याज महीने-दर-महीने कंपाउंड होता है। समय पर मासिक ब्याज भरने पर रिबेट | बाकी भारत मे सिक्योरिटी चार्ज 0.20% (न्यूनतम ₹150, अधिकतम ₹1,000)। सेफ कस्टडी ₹5 प्रति ग्राम प्रति माह (क्लोजर/रिन्यूअल पर) |
अगर आपका CIBIL स्कोर कम है, तो लोन लेने से पहले उपलब्ध विकल्पों और उनकी शर्तों को समझना जरूरी है। इसके लिए हमारी कम CIBIL स्कोर पर लोन मिलने के विकल्प वाली गाइड भी पढ़ सकते हैं।
Muthoot की कुछ स्कीम, उनके पेज के अनुसार:
- SIR (₹1,500–₹50,000): सबसे कम रेट 13.9%, अगर 100% ब्याज हर महीने चुकाया जाए।
- HMG (₹25–₹50 लाख, सिर्फ उत्तर भारत की शाखाएँ): 11.90%।
- UBI (₹5 लाख से ऊपर, बैलेंस ट्रांसफर): बेस रेट 24%। 3 महीने के अंदर ब्याज भरने पर 9.60%, 6 महीने के अंदर 15%, और उसके बाद 24%।
इससे साफ है कि Muthoot जैसी NBFC मे आप कब ब्याज भरते है, इससे रेट पर बड़ा असर पड़ता है।
HDFC Bank के आधिकारिक पेज पर प्रोसेसिंग फीस अधिकतम 1% (टैक्स अलग) लिखी है। उनका रेट टेबल मै इस बार कन्फर्म नही कर पाया, इसलिए यहाँ नही दे रहा।
सबसे सस्ता गोल्ड लोन, किसे कहे?
Federal Bank के दस्तावेज मे सबसे कम रेट 8.50% है। यह SBI के तालिका-रेट 9.20% से कम दिखता है। पर Federal की यह रेंज 22.90% तक जाती है, और औसत 10.87% है। इसलिए सिर्फ “न्यूनतम रेट” देखकर कोई फैसला लेना ठीक नही है।
जब तक आपको एक ही रकम, अवधि और भुगतान तरीके पर दोनो लेंडर से लिखित ऑफर न मिल जाए, तब तक यह कहना सही नही होगा कि लेंडर सबसे सस्ता है। तुलना हमेशा एक जैसी शर्तो पर करे।
गोल्ड लोन पर ब्याज की गणना कैसे होती है?
सिंपल इंटरेस्ट का फॉर्मूला (सिर्फ समझने के लिए):
- ब्याज = मूलधन × सालाना ब्याज दर × समय (वर्षो मे)
उदाहरण 1:- ₹1,00,000 का लोन, 12% सालाना, 6 महीने
₹1,00,000 × 12% × 0.5 = ₹6,000
यह सिर्फ एक काल्पनिक उदाहरण है, किसी लेंडर का कोटेशन नही।
उदाहरण 2:- SBI के 12 महीने के बुलेट लोन का रेट (9.30%) मानकर, पूरे साल मूलधन बकाया रहने पर
| लोन की रकम | 12 महीने का ब्याज (9.30%) |
| ₹50,000 | ₹4,650 |
| ₹1,00,000 | ₹9,300 |
| ₹2,00,000 | ₹18,600 |
बुलेट लोन मे पूरा मूलधन अवधि के अंत तक बकाया रहता है, इसलिए ब्याज पूरी रकम पर लगता है।
उदाहरण 3: EMI वाला लोन, ₹1,00,000, 10.25%, 12 महीने (SBI का EMI रेट)
EMI मे हर महीने मूलधन भी घटता है। इसलिए कुल ब्याज कम बैठता है। अनुमानित EMI लगभग ₹8,803 आती है और कुल ब्याज लगभग ₹5,639। अगर यही 10.25% पूरे साल पूरी रकम पर लगता, तो ब्याज ₹10,250 होता।
इसका मतलब यह है कि सिर्फ रेट की तुलना काफी नही है। उसका भुगतान ढाँचा भी देखना होगा।
इन गणनाओ मे लेंडर की असली गणना-पद्धति, फीस और टैक्स शामिल नही है। असली रकम इनसे अलग हो सकती है।
गोल्ड लोन लेने से पहले दूसरे विकल्पों की तुलना करना भी उपयोगी हो सकता है। आप भारत में पर्सनल लोन देने वाले बैंकों की तुलना करके ब्याज, शुल्क और पुनर्भुगतान की शर्तों को समझ सकते हैं।
ब्याज के अलावा कितना खर्च आता है?
फीस और चार्ज से कुल लागत बढ़ती है। सिर्फ प्रोसेसिंग फीस की बात करे, और GST 18% मानकर:-
| लोन | SBI (0.25%, न्यूनतम ₹250 + GST) | Federal Bank (0.39%, न्यूनतम ₹500 + GST) |
| ₹50,000 | ₹295 | ₹590 |
| ₹1,00,000 | ₹295 | ₹590 |
| ₹2,00,000 | ₹590 | ₹590 |
ये सिर्फ प्रोसेसिंग फीस हैं, और SBI के एप्रेज़र चार्ज इनमें शामिल नहीं हैं। इसके अलावा ये चार्ज भी पूछ लें:
- वैल्यूएशन/एप्रेजर चार्ज
- सेफ कस्टडी चार्ज (Muthoot मे ₹5 प्रति ग्राम प्रति माह)
- नोटिस और SMS चार्ज
- रिन्यूअल या प्रीपेमेट पर लगने वाला शुल्क
कितना लोन मिलेगा? LTV का नियम
LTV (Loan-to-Value) का मतलब है, गोल्ड की कीमत का वह हिस्सा जो लोन के रूप मे मिल सकता है। RBI के नियमो के अनुसार अधिकतम सीमा तीन स्तर मे बँटी है:-
| लोन की रकम | अधिकतम LTV |
| ₹2.5 लाख तक | 85% |
| ₹2.5 लाख से ₹5 लाख | 80% |
| ₹5 लाख से ऊपर | 75% |
मान लीजिए आपके गोल्ड की वैल्यू ₹1,00,000 है और लोन ₹2.5 लाख से कम है। तब ज्यादा से ज्यादा ₹85,000 तक मिल सकता है। पर यह सिर्फ ऊपरी सीमा है। SBI के पेज पर स्कीम के हिसाब से 26% से 35% तक मार्जिन लिखा है। यानी हर लेंडर पूरी सीमा तक लोन नही देता। बुलेट लोन मे LTV की जाँच मूलधन के साथ ब्याज जोडकर की जाती है।
RBI के नए नियम (1 अप्रैल 2026 से लागू)
RBI के Lending Against Gold and Silver Collateral Directions, 2025 के मुख्य बिंदु:-
- लेंडर्स को ये नियम 1 अप्रैल 2026 तक लागू करने थे।
- कंजम्प्शन के लिए बुलेट रिपेमेंट लोन की अधिकतम अवधि 12 महीने है।
- एक व्यक्ति के लिए गोल्ड ज्वेलरी की सीमा 1 किलो और सिक्को की सीमा 50 ग्राम है।
- 29 सितंबर 2025 के संशोधन के अनुसार सोना खरीदने के लिए लोन या प्राइमरी गोल्ड (जैसे बुलियन) पर लोन नही दिया जा सकता।
- सिर्फ ज्वेलरी, आभूषण और सिक्के कोलेटरल माने जाते है।
Gold Loan Interest Rate in india को प्रभावित कर सकता है?
- स्कीम: एक ही लेंडर में अलग-अलग स्कीम के रेट अलग होते हैं। Muthoot के पेज पर 10 से ज़्यादा स्कीम हैं।
- लोन की रकम: IIFL लिखता है कि रेट रकम और भुगतान की आवृत्ति पर निर्भर है।
- ब्याज भरने की आवृत्ति: Muthoot में हर महीने ब्याज भरने पर रिबेट मिलता है। IIFL के रेट की रेंज भी आवृत्ति से जुड़ी है।
- अवधि और भुगतान का ढाँचा: SBI में 6 महीने का बुलेट (9.20%), 12 महीने का बुलेट (9.30%) और EMI (10.25%) के रेट अलग हैं।
- बेंचमार्क (MCLR): SBI का रेट MCLR पर आधारित है। MCLR बदलने पर रेट बदल सकता है।
- प्रोफाइल और लेंडर की नीति: Federal Bank की 8.50% से 22.90% की चौड़ी रेंज यही दिखाती है।
पात्रता, गोल्ड की शुद्धता और डॉक्यूमेंट
SBI के पेज के अनुसार:
- उम्र:- 18 साल या उससे ऊपर
- आय का स्रोत:- स्थिर आय। ₹2.5 लाख से ज्यादा के लोन पर आय का सबूत चाहिए।
- डॉक्यूमेंट:- आवेदन फॉर्म, 2 पासपोर्ट साइज फोटो, पहचान और पते का सबूत (OVD: पासपोर्ट, आधार, वोटर ID, ड्राइविंग लाइसेंस, MGNREGA जॉब कार्ड)
- गोल्ड:- ज्वेलरी और बैंको द्वारा बेचे गए खास सिक्के (अधिकतम 50 ग्राम)। 24 कैरेट के बार या बिस्कुट पर लोन नही मिलता। लोन 22, 20 और 18 कैरेट के आधार पर तय होता है।
- वैल्यूएशन:- SBI गोल्ड की कीमत बैंक की रोज की तय की गई मार्केट रेट से लगाता है, यानी यह बाजार भाव से अलग हो सकती है।
Muthoot अपने FAQ मे लिखता है कि गोल्ड लोन के लिए कोई न्यूनतम CIBIL स्कोर जरूरी नही है। यह उनका दावा है। अलग लेंडर की नीति अलग हो सकती है।
पैसे चुकाने के विकल्प और न चुका पाने का जोखिम
विकल्प:
- बुलेट:- ब्याज और मूलधन अवधि के अंत मे (SBI मे 6 या 12 महीने)।
- EMI:- मूलधन और ब्याज हर महीने (SBI मे अधिकतम 36 महीने)।
- ओवरड्राफ्ट:- जरूरत के हिसाब से पैसा निकाले, हर महीने ब्याज भरे (SBI मे न्यूनतम ₹5 लाख)।
- मासिक ब्याज योजना:- Muthoot और IIFL मे हर महीने ब्याज, और अंत मे मूलधन।
जोखिम:- अगर आप लोन नही चुकाते, तो लेंडर गिरवी रखे सोने की नीलामी कर सकता है। नीलामी की प्रक्रिया और शुल्क हर लेंडर की नीति मे अलग होते है (Muthoot की Auction Policy उनकी वेबसाइट पर है)। लोन लेने से पहले यह नीति और डिफ़ॉल्ट के बाद के चार्ज जरूर पढ़े।
मुंबई मे गोल्ड लोन लेने वालो के लिए
पहली बात, बैंको के रेट शहर के हिसाब से अलग-अलग प्रकाशित नही होते। SBI, Federal या IIFL का रेट पेज पूरे देश के लिए है। इसलिए “Mumbai Bank Gold Loan Interest Rate” ढूँढने पर आपको अलग मुंबई-रेट नही मिलेगा।
जो चीजे मुंबई मे फर्क ला सकती है:-
- स्कीम की उपलब्धता: Muthoot जैसे लेंडर कुछ स्कीम और चार्ज इलाके के हिसाब से बाँटते है (जैसे “दक्षिण भारत की शाखाएँ” और “बाकी भारत”)। मुंबई दक्षिण भारत मे नही है, इसलिए वहाँ “बाकी भारत” वाले चार्ज लागू होंगे।
- आपकी नजदीकी ब्रांच: हर ब्रांच पर सब स्कीम उपलब्ध हो, जरूरी नही।
- मुंबई मे हेडक्वार्टर वाले सरकारी बैंक: जैसे Bank of India, Union Bank of India और Central Bank of India की साइट पर भी स्कीम-वार रेट मिलते है। मै इस बार उनके मौजूदा रेट आधिकारिक पेज से कन्फर्म नही कर पाया। इसलिए यहाँ कोई संख्या नही दे रहा।
गोल्ड लोन ऑफर चुनने से पहले क्या जाँचे?
- एक ही शर्त पर तुलना करे: एक ही रकम, अवधि और भुगतान तरीका बताकर 2–3 लेंडर से लिखित ऑफर ले।
- रेट का आधार पूछे: सालाना रेट है या मासिक? कंपाउंडिंग है या नही? बेस रेट कितना है और रिबेट कितना?
- सारे चार्ज जोडे: प्रोसेसिंग, वैल्यूएशन, सेफ कस्टडी, नोटिस, रिन्यूअल।
- प्रीपेमेंट और क्लोजर की शर्त पूछे: IIFL मे कम से कम 7 दिन का ब्याज लगता है।
- नीलामी की नीति पढ़े: डिफ़ॉल्ट पर क्या होगा, यह पहले से जान ले।
- लेंडर की वेबसाइट पर रेट देखे: आज का रेट वही से पक्का करे।
- लिखित ऑफर (sanction letter) मिलने के बाद ही सोना गिरवी रखे।
अक्सर पूछे जाने वाले सवाल (FAQ)
1. भारत में गोल्ड लोन का ब्याज कितना है?
यह लेंडर और स्कीम पर निर्भर है। SBI मे 9.20% से 10.25%, Federal Bank मे 8.50% से 22.90% और IIFL मे 11.88% से 27% सालाना (आधिकारिक पेज, 1 नवंबर 2026)।
2. किस बैंक का गोल्ड लोन रेट कम है?
सिर्फ न्यूनतम रेट के आधार पर यह तय नही हो सकता। Federal Bank का न्यूनतम रेट 8.50% है, पर रेंज 22.90% तक है। जो लेंडर आपकी रकम, अवधि और प्रोफाइल पर कम कुल लागत दे, वही आपके लिए सस्ता है।
3. गोल्ड लोन पर ब्याज कैसे लगता है?
सिंपल फॉर्मूला है: मूलधन × दर × समय। बुलेट लोन मे पूरे मूलधन पर ब्याज लगता है। EMI लोन मे हर महीने मूलधन घटता है, इसलिए कुल ब्याज कम बैठता है। कुछ NBFC मे ब्याज महीने-दर-महीने कंपाउंड होता है (Muthoot)।
4. ₹1 लाख के गोल्ड लोन पर कितना ब्याज लगेगा?
उदाहरण के लिए, 9.30% पर 12 महीने के बुलेट लोन मे ब्याज ₹9,300 होगा। 10.25% के EMI लोन मे कुल ब्याज लगभग ₹5,639 होगा। ये अनुमानित है, किसी लेंडर का कोटेशन नही।
5. क्या गोल्ड लोन पर प्रोसेसिंग फीस अलग से लगती है?
हाँ, ज्यादातर लेंडर लेते है। SBI मे 0.25% या 0.15% (न्यूनतम राशि के साथ) + GST है। Federal मे 0.39% (न्यूनतम ₹500) + GST है। IIFL मे स्कीम के अनुसार 2% तक है।
6. क्या गोल्ड लोन का रेट बदल सकता है?
हाँ। SBI का रेट MCLR से जुड़ा है और पेज पर “बैंक की नीति के अनुसार बदल सकता है” लिखा है। लेंडर के पेज पर रेट कभी भी अपडेट हो सकते हैं।
7. गोल्ड की कीमत के कितने हिस्से तक लोन मिलता है?
RBI के नियम के अनुसार ₹2.5 लाख तक 85%, ₹2.5–5 लाख पर 80% और ₹5 लाख से ऊपर 75% तक। हर लेंडर पूरी सीमा तक लोन नही देता।
8. मुंबई में गोल्ड लोन के ऑफर कैसे कम्पेयर करे?
रेट शहर के हिसाब से अलग नही छपते। अपनी नजदीकी ब्रांच पर वही रकम और अवधि बताकर लिखित ऑफर ले, और फीस व चार्ज जोड़कर कुल लागत की तुलना करे।
9. गोल्ड लोन न चुकाने पर क्या होता है?
लेंडर गिरवी रखे सोने की नीलामी कर सकता है। प्रक्रिया लेंडर की नीति पर निर्भर करती है, इसलिए लोन लेने से पहले वह नीति पढ़े।
निष्कर्ष
गोल्ड लोन मे सबसे कम दिखने वाला रेट हमेशा सबसे सस्ता नही होता। अपनी जरूरत की रकम और अवधि तय करे, दो-तीन लेंडर से लिखित ऑफर ले, और रेट के साथ फीस और चार्ज जोडकर कुल लागत की तुलना करे। सोना गिरवी रखने से पहले Sanction letter जरूर पढ़े।
डिस्क्लेमर:- यह लेख सिर्फ जानकारी के लिए है, वित्तीय सलाह नही। रेट, फीस और नियम बदल सकते है। फैसला लेने से पहले लेंडर की आधिकारिक साइट या ब्रांच से ताजा जानकारी की पुष्टि करे।