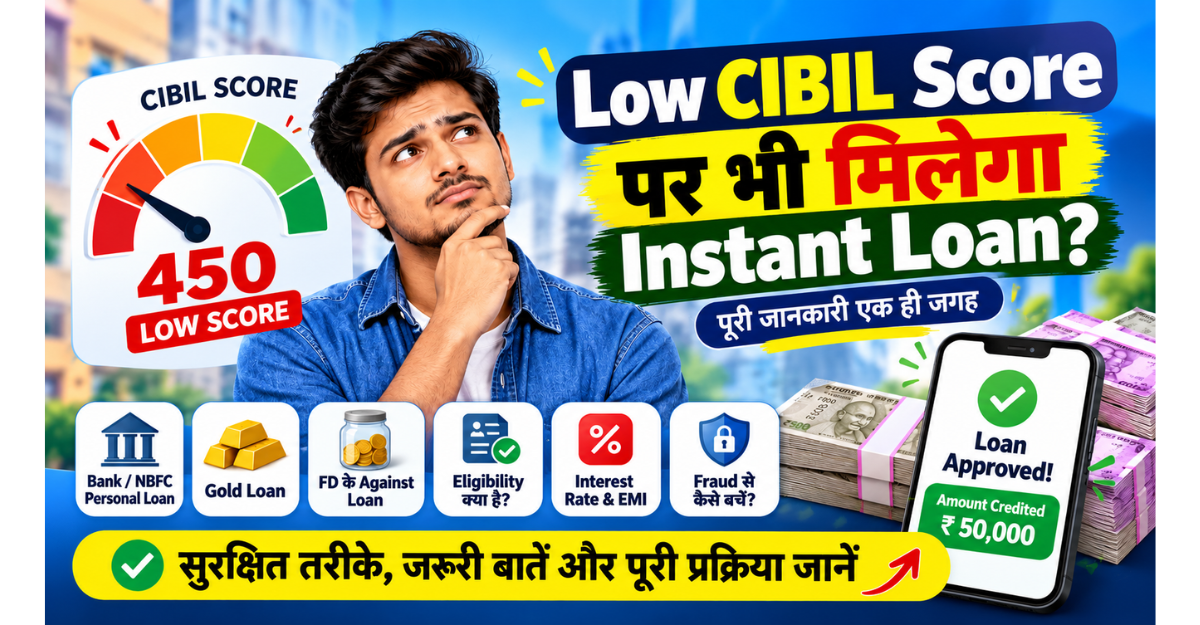
कम CIBIL Score होने के बावजूद Personal Loan मिल सकता है, लेकिन इसकी Approval पूरी तरह आपकी Income, Repayment Capacity, Employment और Lender की Eligibility पर निर्भर करती है। कम Credit Score होने पर कुछ बैंक और NBFCs लोन देने से पहले अतिरिक्त जाँच कर सकते हैं या कम Loan Amount ऑफर कर सकते हैं।
अगर आप Instant Loan for Low CIBIL Score की तलाश कर रहे हैं, तो सबसे पहले यह समझना जरूरी है कि कम स्कोर पर लोन मिलने की संभावना तो होती है, लेकिन Guaranteed Approval का कोई विकल्प नहीं है। कुछ मामलों में ज्यादा Interest Rate, छोटी Repayment अवधि या Secured Loan का विकल्प दिया जा सकता है।
इस Article में हम जानेंगे कि कम CIBIL Score पर Personal Loan पाने के कौन-कौन से विकल्प उपलब्ध हैं, Loan Apply करने से पहले किन बातों का ध्यान रखना चाहिए और फर्जी Loan Apps तथा धोखाधड़ी से कैसे बचना चाहिए।
कम CIBIL स्कोर पर लोन लेने से पहले जरूरी बातें
- No Guaranteed Approval: कोई भी बैंक या NBFC कम CIBIL Score पर Loan Approval की 100% गारंटी नहीं दे सकता।
- Income Verification: RBI के नियमों के अनुसार Regulated Lenders को लोन देने से पहले आवेदक की आर्थिक स्थिति और Creditworthiness का आकलन करना होता है।
- KFS और APR जरूर देखें: लोन स्वीकार करने से पहले Key Fact Statement (KFS) और Annual Percentage Rate (APR) की जाँच करें। इससे ब्याज और अन्य जरूरी Charges समझने में मदद मिलती है।
- Direct Bank Account: Digital Loan की रकम सामान्यतः सीधे Borrower’s Bank Account में आनी चाहिए। किसी अनजान व्यक्ति या एजेंट की Personal UPI ID पर पैसे न भेजें।
- Fake Loan Apps से बचें: बिना जाँच के Guaranteed Loan देने का दावा करने वाले Apps और Websites से सावधान रहें।
Instant Loan for Low CIBIL Score – कम CIBIL Score क्या होता है?
CIBIL Score एक तीन अंकों की संख्या होती है, जो आपके पिछले Loan और Credit Card Repayment History के आधार पर तैयार की जाती है। भारत में TransUnion CIBIL का Credit Score 300 से 900 के बीच होता है। आमतौर पर 900 के करीब स्कोर होने पर आपकी क्रेडिट प्रोफाइल बेहतर मानी जाती है।
अगर आपका CIBIL Score कम है, तो इसका मतलब हो सकता है कि आपने पहले किसी Loan या Credit Card की EMI समय पर नहीं चुकाई है, Credit Card की Limit का ज्यादा इस्तेमाल किया है या आपके Credit History में कुछ Negative Records मौजूद हैं।
हालांकि, कम CIBIL Score की कोई निश्चित सरकारी सीमा नहीं है। अलग-अलग बैंक और NBFC अपनी Internal Credit Policy के अनुसार Loan Applications का मूल्यांकन करते हैं।
उदाहरण के लिए, कुछ Lenders अधिक Credit Score वाले आवेदकों को प्राथमिकता देते हैं, जबकि कुछ अन्य Lenders कम Score होने पर भी आवेदक की Monthly Income, नौकरी की स्थिरता, मौजूदा EMI और Repayment Capacity को ध्यान में रख सकते हैं।
इसलिए अगर एक बैंक में आपका Loan Application Reject हो जाता है, तो इसका मतलब यह नहीं है कि दूसरे Lender से भी आपको Loan नहीं मिलेगा। लेकिन Approval की कोई गारंटी नहीं होती।
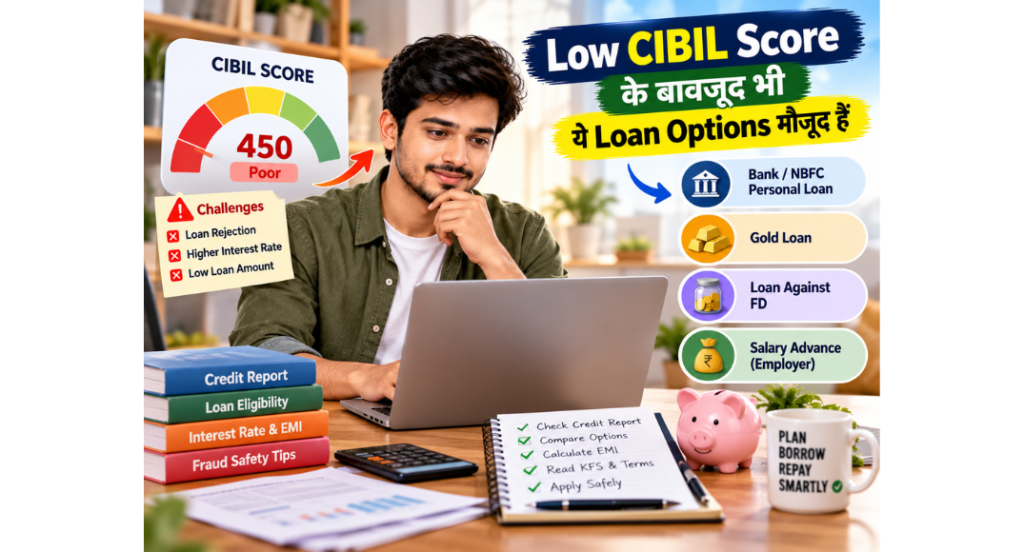
स्कोर “NA” या “1” दिखे तो?
CIBIL के अनुसार स्कोर उन्ही का बनता है जिनका पिछले 36 महीनो मे कोई सक्रिय लोन या क्रेडिट कार्ड रहा हो। नए कर्जदार को स्कोर नही दिखता, पर इसका मतलब “खराब स्कोर” नही है। ऐसे आवेदक को लोन मिलेगा या नहीं, यह लेंडर की नीति पर निर्भर है।
म्यूचुअल फंड: लंबे समय के निवेश के विकल्पों को समझने के लिए Best Gold Mutual Funds in India की जानकारी पढ़ें।
Instant Loan for Low Cibil Score: का असली मतलब क्या है?
“इंस्टेंट” आम तौर पर यह बताता है कि आवेदन और जाँच डिजिटल तरीके से होते हैं। रकम कितनी जल्दी आएगी, यह लेंडर, आपके दस्तावेज और बैंक की प्रक्रिया पर निर्भर करता है।
RBI के डिजिटल लेंडिंग निर्देश, 2025 बैंकों और NBFC पर लागू होते हैं। इनमे दो बाते खास है:
- लोन देने से पहले लेंडर को कम से कम आवेदक की उम्र, पेशा और आय की जानकारी लेनी होती है।
- डिजिटल तरीके से दिया गया हर लोन क्रेडिट ब्यूरो को रिपोर्ट होता है, चाहे वह छोटा हो या कम अवधि का। समय पर न चुकाने पर आपका स्कोर और गिर सकता है।
इसलिए जो ऑफर कहे कि “कोई जाँच नहीं, तुरंत पैसा”, उस पर सावधान रहें।
कम CIBIL स्कोर पर लोन के संभावित रास्ते
नीचे सामान्य जानकारी है। किसी खास लेंडर की शर्तें अलग हो सकती हैं, इसलिए आवेदन से पहले उसकी वेबसाइट पर जाँच ले।
| विकल्प | कैसे काम करता है | ध्यान रखे |
| सिक्योर्ड लोन (सोना, FD या शेयर गिरवी) | गिरवी होने से लेंडर का जोखिम कम होता है, इसलिए स्कोर पर निर्भरता कम हो सकती है | चुकाने में चूक पर गिरवी रखी संपत्ति पर असर पड़ सकता है |
| छोटी रकम, कम अवधि का लोन | कम रकम में लेंडर का जोखिम कम होता है | ब्याज और शुल्क अक्सर ज्यादा होते हैं |
| को-एप्लीकेंट या गारंटर के साथ आवेदन | मजबूत प्रोफाइल वाले सह-आवेदक से लेंडर का भरोसा बढ़ सकता है | सह-आवेदक की भी चुकाने की जिम्मेदारी बनती है |
| अपने मौजूदा बैंक से पूछना | जहाँ सैलरी या बचत खाता है, वहाँ आपके लेन-देन का इतिहास लेंडर देख सकता है | मंजूरी बैंक की नीति पर निर्भर है |
| डिजिटल लोन ऐप / ऑनलाइन NBFC | आवेदन तेज होता है | पहले जाँचे कि असली लेंडर कौन है (नीचे देखे) |
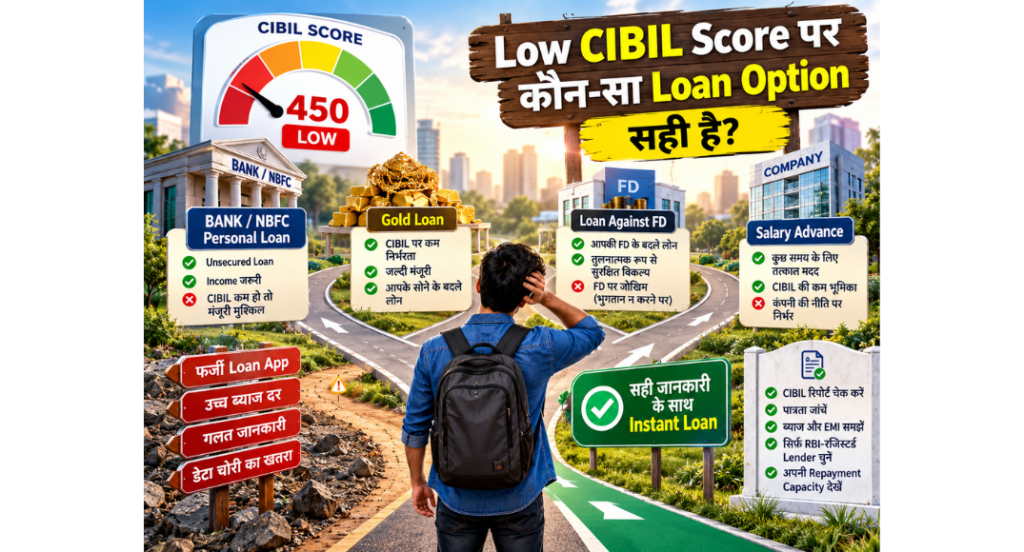
Personal Loan लेने से पहले ये 5 जरूरी बातें जरूर जाँचें – RBI के नए नियमों के अनुसार
कम CIBIL Score होने पर Personal Loan के लिए Apply करना आसान लग सकता है, लेकिन जल्दबाजी में किसी भी Loan App या NBFC से लोन लेना आपके लिए महँगा साबित हो सकता है।
लोन लेने से पहले यह जानना जरूरी है कि पैसा कौन दे रहा है, ब्याज कितना लगेगा और आपको कुल कितनी रकम वापस करनी होगी। RBI ने Digital Lending को अधिक पारदर्शी और सुरक्षित बनाने के लिए कई नियम जारी किए हैं।
इसलिए किसी भी Instant Loan को Accept करने से पहले नीचे दी गई 5 जरूरी बातों को ध्यान से जाँच लें।
1. असली Lender कौन है? बैंक या NBFC की जानकारी जाँचें
सबसे पहले यह पता करें कि जिस Loan App से आप लोन लेने जा रहे हैं, उसके पीछे असली बैंक या NBFC कौन-सा है।
ध्यान रखें कि RBI सीधे किसी मोबाइल Loan App को बैंक की तरह लाइसेंस नहीं देता। Loan App केवल एक Digital Lending Platform हो सकता है, जबकि असली लोन किसी RBI-Regulated Bank या NBFC द्वारा दिया जाता है।
लेंडर की पहचान करने के लिए ये काम करें:
- RBI DLA Directory: RBI की आधिकारिक वेबसाइट पर Citizen’s Corner में जाकर Digital Lending Apps (DLAs) की सूची देखें। वहाँ App का नाम और उससे जुड़े Regulated Lender की जानकारी जाँच सकते हैं।
- Official Website: संबंधित बैंक या NBFC की वेबसाइट पर Digital Lending Products, Loan Apps और Lending Service Providers (LSPs) की जानकारी देखें।
- Sachet Portal: RBI के Sachet Portal पर संदिग्ध वित्तीय गतिविधियों से जुड़ी जानकारी और शिकायत दर्ज करने की सुविधा उपलब्ध है।
एक जरूरी बात: RBI की DLA Directory में किसी App का नाम होना RBI की तरफ से उसकी अलग से मंजूरी या गारंटी नहीं है। यह जानकारी संबंधित Regulated Entities द्वारा दी जाती है, जिसकी RBI स्वतंत्र रूप से हर प्रविष्टि की पुष्टि नहीं करता।
2. KFS (Key Fact Statement) जरूर माँगें और पढ़ें
KFS यानी Key Fact Statement लोन से जुड़ी सभी महत्वपूर्ण शर्तों का एक आसान और Standard Summary होता है।
RBI के नियमों के अनुसार पात्र Retail और MSME Term Loans के लिए लोन Agreement से पहले KFS उपलब्ध कराना जरूरी है। Digital Loan में भी यह महत्वपूर्ण सुरक्षा है।
KFS में इन बातों को जरूर जाँचें:
- Loan Amount: आपको वास्तव में कितनी रकम का लोन मिल रहा है।
- Interest Rate: लोन पर ब्याज कितना लगाया जा रहा है।
- APR: ब्याज और लागू शुल्क मिलाकर लोन की कुल वार्षिक लागत कितनी है।
- Processing Fee: लोन लेने पर कितनी प्रोसेसिंग फीस लगेगी।
- EMI Details: हर महीने कितनी EMI देनी होगी और कितने महीनों तक भुगतान करना होगा।
- Penal Charges: EMI Late होने पर कितना अतिरिक्त चार्ज लग सकता है।
- Grievance Officer: शिकायत करने के लिए किस अधिकारी से संपर्क करना होगा।
KFS को ध्यान से पढ़ने के बाद ही Loan Agreement स्वीकार करें। KFS में बताए गए शुल्कों के अलावा मनमाने अतिरिक्त शुल्क वसूलने की अनुमति नहीं होती।
3. APR देखें, केवल Interest Rate नहीं
लोन लेते समय बहुत से लोग सिर्फ Interest Rate देखते हैं, लेकिन वास्तव में APR (Annual Percentage Rate) पर ध्यान देना ज्यादा जरूरी है।
APR लोन की वार्षिक लागत को दर्शाता है। इसमें ब्याज के साथ लेंडर द्वारा लगाए जाने वाले लागू शुल्क भी शामिल होते हैं।
उदाहरण के लिए:
मान लीजिए दो NBFC आपको ₹50,000 का Personal Loan ऑफर करती हैं।
| जानकारी | Loan Offer A | Loan Offer B |
|---|---|---|
| Loan Amount | ₹50,000 | ₹50,000 |
| Interest Rate | 15% | 18% |
| Processing Fee | ₹500 | ₹200 |
| APR | KFS में देखें | KFS में देखें |
यहाँ केवल ब्याज दर देखकर निर्णय नहीं लेना चाहिए। दोनों ऑफर का APR, EMI और कुल Repayment Amount देखकर तुलना करें।
ध्यान दें कि APR में शामिल शुल्क और गणना के तरीके को KFS में समझना चाहिए। Late Payment Penalty जैसे Contingent Charges सामान्य APR से अलग दिखाए जा सकते हैं।
क्रेडिट कार्ड: ईंधन पर बचत करने वाले क्रेडिट कार्ड की जानकारी के लिए Best Credit Card for Fuel in India लेख पढ़ें।
4. Cooling-off Period का फायदा समझें
RBI के Digital Lending Directions, 2025 के अनुसार Digital Loan लेने वाले ग्राहक को Cooling-off Period के दौरान लोन से बाहर निकलने का विकल्प दिया जाना जरूरी है।
इस अवधि में अगर आप लोन जारी नहीं रखना चाहते हैं, तो आप मूलधन (Principal) और इस्तेमाल किए गए समय के अनुपात में APR चुकाकर बिना किसी अतिरिक्त Exit Penalty के लोन बंद कर सकते हैं।
इस नियम की कुछ महत्वपूर्ण बातें हैं:
- Cooling-off Period कम से कम एक दिन का होना चाहिए।
- इसकी वास्तविक अवधि बैंक या NBFC की Board-approved Loan Policy के अनुसार तय होती है।
- लेंडर उचित One-time Processing Fee रख सकता है, लेकिन इसकी जानकारी पहले से KFS में होनी चाहिए।
- Cooling-off Period समाप्त होने के बाद Prepayment के नियम लागू होंगे।
इसलिए लोन Accept करने से पहले KFS में Cooling-off Period की अवधि और उससे जुड़ी शर्तें जरूर पढ़ें।
5. लोन का पैसा कैसे मिलेगा और EMI कहाँ जमा होगी?
Digital Loan लेते समय यह जाँचना बहुत जरूरी है कि लोन की रकम किस बैंक खाते में आएगी और EMI का भुगतान कहाँ करना होगा।
RBI के Digital Lending Directions, 2025 के अनुसार सामान्य रूप से:
- Loan Disbursement: लोन की रकम सीधे Borrower के बैंक खाते में भेजी जानी चाहिए। किसी अनधिकृत Third-party या Lending Service Provider (LSP) के खाते में पैसा नहीं भेजा जाना चाहिए।
- EMI Repayment: लोन की EMI सीधे वास्तविक बैंक या NBFC के बैंक खाते में जमा होनी चाहिए। किसी Third-party Pool Account या Pass-through Account के माध्यम से भुगतान नहीं होना चाहिए।
- LSP Charges: Lending Service Provider की फीस और अन्य निर्धारित शुल्क संबंधित बैंक या NBFC द्वारा दिए जाने चाहिए। LSP इन्हें ग्राहक से अलग से वसूल नहीं कर सकता।
हालाँकि RBI के नियमों में कुछ सीमित अपवाद भी हैं, जैसे विशेष उद्देश्य वाले लोन में रकम सीधे अंतिम लाभार्थी के खाते में भेजना।
सावधान रहें: अगर कोई Loan Agent आपसे कहता है कि पहले उसके Personal UPI ID या किसी अनजान बैंक खाते में Verification Fee, Security Deposit या Approval Charges भेजें, तो बिना जाँच के भुगतान बिल्कुल न करें।
एक उदाहरण: कम स्कोर पर लोन कितना महंगा पड़ सकता है?
यह काल्पनिक गणना है, किसी असली लेंडर का ऑफर नहीं। इसका मकसद सिर्फ यह दिखाना है कि दर बढ़ने से खर्च कैसे बदलता है। मान लीजिए ₹50,000 का लोन 12 महीने के लिए है:
| मान ली गई वार्षिक दर | मासिक किस्त (लगभग) | कुल ब्याज (लगभग) |
| 24% | ₹4,728 | ₹6,700 |
| 36% | ₹5,023 | ₹10,300 |
ऊपर से अगर प्रोसेसिंग फीस भी लगे, तो कुल खर्च और बढ़ जाता है। इसीलिए सिर्फ “किस्त कितनी बनेगी” न देखें, APR और कुल चुकाई जाने वाली रकम भी देखें।
फर्जी लोन ऑफर के लक्षण
- “100% अप्रूवल” या “बिना CIBIL, बिना इनकम जाँच” का वादा।
- ऐप में लेंडर (बैंक या NBFC) का नाम नहीं है।
- लोन पास कराने के नाम पर पहले पैसे माँगे जा रहे हैं।
- पैसा किसी व्यक्ति या कंपनी के निजी खाते में भेजने को कहा जा रहा है।
- ऐप आपके कॉन्टैक्ट, कॉल लॉग, फाइल या मीडिया तक पहुँच माँगता है। RBI के निर्देशों के अनुसार लोन ऐप को ये एक्सेस नहीं लेना चाहिए। KYC के लिए कैमरा, माइक्रोफोन या लोकेशन की एक बार अनुमति ही मान्य है।
- वसूली के नाम पर धमकी या बदनाम करने की बात हो। डिफ़ॉल्ट की स्थिति में वसूली एजेंट की जानकारी लेंडर को आपको ईमेल या SMS से पहले देनी होती है।
परेशानी या धोखाधड़ी हो तो कहाँ शिकायत करें?
अगर लेंडर या उसके ऐप से शिकायत है:-
- पहले लेंडर के नामित शिकायत निवारण अधिकारी (Grievance Redressal Officer) को लिखित शिकायत दे। उसका विवरण लेंडर की वेबसाइट, ऐप और KFS में होना चाहिए।
- शिकायत खारिज हो जाए, जवाब से संतुष्टि न हो या 30 दिन मे कोई जवाब न मिले, तो RBI के CMS पोर्टल पर शिकायत दर्ज करे।
अगर ऐप फर्जी या अवैध लगे, या धमकी और ब्लैकमेल हो रहा हो:
- राष्ट्रीय साइबर हेल्पलाइन 1930 पर कॉल करे।
- cybercrime.gov.in पर शिकायत दर्ज करें।
- लेंडर संदिग्ध लगे तो Sachet पोर्टल पर भी रिपोर्ट कर सकते हैं।
सारे स्क्रीनशॉट, मैसेज और भुगतान की रसीदें सुरक्षित रखें।
होम इंश्योरेंस: घर और उससे जुड़े वित्तीय जोखिमों को समझने के लिए Homeowners Insurance के बारे में जानें।
आवेदन से पहले CIBIL स्कोर सुधारने के कदम
बार-बार आवेदन करने से कोई फायदा नहीं होता। CIBIL खुद सलाह देता है कि कई लोन आवेदन एक साथ न करें। पहले अपनी रिपोर्ट देखें:-
1. मुफ्त रिपोर्ट निकाले। RBI के नियमो के तहत हर क्रेडिट ब्यूरो से साल मे एक बार (जनवरी से दिसंबर) मुफ्त पूरी क्रेडिट रिपोर्ट मिलती है।
2. गलतियाँ ढूँढे। ऐसा लोन या बकाया जो आपका नहीं है, बंद हो चुका खाता जो चालू दिख रहा है, या गलत भुगतान स्थिति।
3. गलती हो तो विवाद दर्ज करे। RBI के ढाँचे मे शिकायत का निपटारा 30 दिन मे होना चाहिए, वरना शिकायतकर्ता को ₹100 प्रति दिन की क्षतिपूर्ति का प्रावधान है।
4. EMI और कार्ड बिल समय पर भरें।
5. क्रेडिट कार्ड की सीमा का बहुत ज्यादा उपयोग न करे। CIBIL के अनुसार कम utilisation स्कोर के लिए अच्छा है।
6. क्रेडिट डेटा अब पहले से तेजी से अपडेट होता है। RBI ने हफ्ते मे रिपोर्टिंग के निर्देश जारी किए है। इसका मतलब है कि चूक भी जल्दी दिख सकती है और सुधार भी।
CIBIL के अनुसार स्कोर सुधारने या रिपोर्ट मे गलती ठीक कराने के लिए उपभोक्ता से कोई शुल्क नही लिया जाना चाहिए। “स्कोर बढ़ाने की गारंटी” वाले एजेंट से सावधान रहें।
अक्सर पूछे जाने वाले सवाल (FAQs)
1. क्या कम CIBIL स्कोर पर इंस्टेंट लोन मिल सकता है?
कुछ लेंडर दे सकते हैं, पर यह उनकी नीति और आपकी आय पर निर्भर है। अप्रूवल या तुरंत पैसे की कोई गारंटी नहीं होती।
2. कम स्कोर पर किस तरह का लोन मिलने की संभावना ज्यादा है?
गिरवी वाले लोन (सोना, FD) या छोटी रकम और कम अवधि वाले लोन में संभावना बढ़ सकती है। हर लेंडर की नीति अलग है।
3. क्या बिना CIBIL स्कोर (NA) वाले को लोन मिल सकता है?
CIBIL के अनुसार पिछले 36 महीनों में सक्रिय लोन या कार्ड न हो तो स्कोर नहीं बनता। ऐसे में लेंडर आय और बैंक लेन-देन जैसी बातें देख सकता है।
4. क्या लोन ऐप “RBI अप्रूव्ड” होते हैं?
नही। RBI बैंकों और NBFC को नियंत्रित करता है, ऐप को नहीं। भरोसेमंद ऐप के पीछे कोई नामित बैंक या NBFC होना चाहिए।
5. लोन पास कराने के लिए पहले फीस माँगी जाए तो?
सावधान रहें। शुल्क KFS में दिखना चाहिए और भुगतान सीधे लेंडर के बैंक खाते में होना चाहिए। अनजान UPI ID पर पैसा न भेजें।
6. बार-बार आवेदन करने से CIBIL स्कोर पर असर पड़ता है?
CIBIL एक साथ कई लोन आवेदन न करने की सलाह देता है। पहले रिपोर्ट देखे, फिर चुनिंदा जगह आवेदन करे।
7. लोन ले लिया और पसंद नहीं आया, तो वापस कर सकते हैं?
डिजिटल लोन में कम से कम एक दिन का cooling-off period मिलता है। इसमें मूलधन और आनुपातिक APR चुकाकर बिना पेनल्टी के बाहर निकल सकते हैं। प्रोसेसिंग फीस KFS में देखें।
निष्कर्ष
कम CIBIL स्कोर का मतलब यह नही कि सारे दरवाजे बंद है, पर “गारंटीड इंस्टेंट अप्रूवल” वाले ऑफर पर भरोसा करना सबसे बड़ी गलती हो सकती है। असली लेंडर की पहचान करें, KFS और APR पढ़ें, कुल खर्च जोड़ें और पैसा सिर्फ सीधे बैंक खाते से लें-दे। साथ ही अपनी CIBIL रिपोर्ट की गलतियाँ ठीक कराने और समय पर भुगतान की आदत पर काम करे, ताकि अगली बार आपके पास बेहतर विकल्प हो।
Disclaimer:-
यह लेख केवल सामान्य जानकारी और शैक्षिक उद्देश्य के लिए है, यह किसी व्यक्ति विशेष के लिए वित्तीय सलाह नही है। लोन की मंजूरी , पात्रता, ब्याज दर और शर्तें लेंडर और आवेदक की स्थिति पर निर्भर करती हैं। आवेदन से पहले लेंडर से नवीनतम शर्तें और शुल्क स्वयं जाँचें। लोन स्वीकार करने से पहले अनुबंध, KFS, APR, शुल्क, चुकौती की जिम्मेदारी और शिकायत निवारण की जानकारी ध्यान से पढ़े। संदिग्ध ऑफर से बचें और व्यक्तिगत या वित्तीय जानकारी साझा करने से पहले असली लेंडर की पुष्टि करें। नियम और शर्तें समय के साथ बदल सकते हैं। लेख में दी गई जानकारी 30 अक्टूबर 2026 तक उपलब्ध स्रोतों पर आधारित है।