‘Best Mutual Fund for Invest in India’ – ये सवाल जितना छोटा लगता है, उसका जवाब उतना ही उलझा हुआ मिलता है। कोई वेबसाइट सीधे 5 फंड के नाम पकड़ा देती है, तो कोई सिर्फ “Equity vs Debt” जैसी थ्योरी पढ़ा कर छोड़ देता है। असल सवाल ये है – आपके लिए Best फंड कौन सा है, क्योंकि एक रिटायर हो चुके व्यक्ति और एक 25 साल के नौकरीपेशा इंसान के लिए “Best” फंड कभी एक जैसा नहीं हो सकता।
इस गाइड में हम पूरी बात क्रमिक रूप से समझेंगे – मुचुअल फंड होता क्या है, इसके कितने प्रकार है, अपने लक्ष्य के हिसाब से कैसे चुने, अभी अगस्त 2026 मे असल में कौन से फंड कैसा प्रदर्शन कर रहा है, और आखिर मे हमारी अपनी टीम का निजी अनुभव भी – ताकि आपको सिर्फ थ्योरी नही, जमीनी स्तर की समझ भी मिले।
Note:- नीचे दिए गए सारे रिटर्न के आँकड़े जुलाई-अगस्त 2026 के फंड फैक्टशीट और डेटा स्रोतों (AMFI, Value Research, Groww, Scripbox, INDmoney) से लिए गए है। Mutual Fund का NAV हर दिन बदलता है, इसलिए निवेश करने से ठीक पहले फंड की आधिकारिक वेबसाइट पर एक बार Current Updated आँकड़ा जरूर देख ले।
मुचुअल फंड होता क्या है – बिल्कुल शुरुआत से समझेंगे
मान लीजिए आप और आपके 1,000 दोस्त मिलकर एक साझा बैंक शाखा बनाते है, और उस पैसे को चलाने के लिए एक अनुभवी व्यक्ति को जिम्मेदारी देते है कि वो इस पैसे को शेयर बाजार, बॉन्ड, या दूसरी जगहो मे लगाए। वो व्यक्ति (फंड मैनेजर) रिसर्च करता है, फैसले लेता है, और मुनाफा – नुकसान सबके बीच उनके निवेश के अनुपात मे बाँट दिया जाता है। यही Mutual Fund है।
हर फंड को एक SEBI-रजिस्टर्ड AMC (Asset Management Company) चलाती है, जैसे HDFC Mutual Fund, SBI Mutual Fund, ICICI Prudential Mutual Fund आदि। आपके पैसे और फंड मैनेजर के फैसलो के बीच एक संरक्षक और ट्रस्टी की व्यवस्था भी होती है, ताकि पैसा सुरक्षित रहे और नियमो के दायरे मे ही चले। आपका हिस्सा “यूनिट” के रूप में मिलता है, और हर यूनिट की कीमत को NAV (Net Asset Value) कहते हैं, जो हर दिन बदलती रहती है।
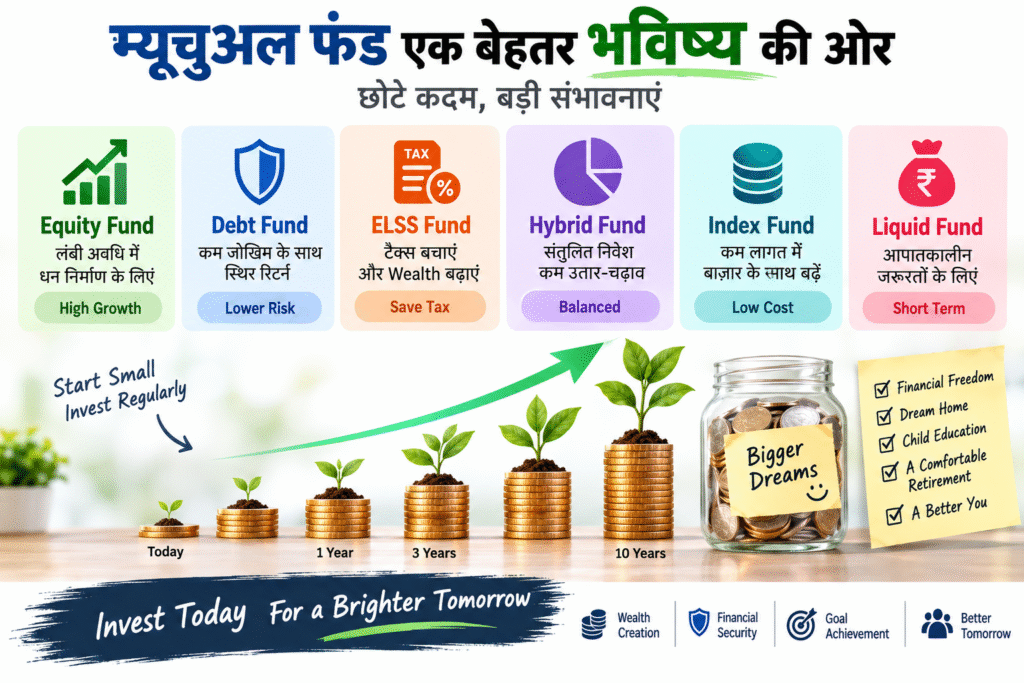
| फंड का प्रकार | पैसा कहाँ लगता है | जोखिम | किसके लिए उपयुक्त |
| इक्विटी (लार्ज/मिड/स्मॉल/फ्लेक्सि कैप) | शेयर बाजार | ज्यादा | 5+ साल के लक्ष्य |
| ELSS (टैक्स सैविंग फंड) | शेयर बाजार, 80% एक्विटी अनिवार्य | ज्यादा | टैक्स बचाना + लंबी अवधि |
| डेट फंड (शॉर्ट ड्यूरेशन,लिक्विड) | सरकारी / कॉर्पोरेट बॉन्ड | कम-मध्यम | 6 महीने से 3 साल का लक्ष्य |
| हाइब्रिड/बैलेंस्ड एडवांटेज फंड | इक्विटी + डेट का मिश्रण | मध्यम | जो कम उतार – चढ़ाव चाहते है |
| इंडेक्स फंड | Nifty 50/Sensex जैसे इंडेक्स को कॉपी करता है | ज्यादा (पर ऐक्टिव से थोड़ा कम) | कम लागत में लंबी अवधि का निवेश |
| लिक्विड फंड | बहुत कम अवधि के मनी मार्केट इन्स्ट्रमन्ट | बहुत कम | इमरजेंसी फंड, 6 महीने से कम के पैसे |
“बेस्ट” फंड कोई एक नाम नहीं है – पहले अपना लक्ष्य तय करो
यही ज्यादातर आर्टिकल गलती करते है – वो सीधे “टॉप 5 फंड” बता देते है, बिना यह पूछे कि पैसा किस लिए चाहिए। सही तरीका है पहले खुद से 3 सवाल पूछना:
- यह पैसा कब चाहिए? (1-2 साल, 3-5 साल, या 7+ साल)
- अगर बाजार 20% गिर जाए, तो क्या मै घबराकर पैसा निकाल लूँगा, या रुक सकता हूँ?
- क्या यह पैसा टैक्स बचाने के लिए है, या सिर्फ वेल्थ बनाने के लिए?
इन तीन सवालों के जवाबों से आपकी कैटेगरी लगभग तय हो जाती है। नीचे हर स्थिति के हिसाब से असली फंड के आँकड़े दिए गए है।
अगर लक्ष्य 5+ साल का है – इक्विटी फंड (सबसे लोकप्रिय विकल्प)
लंबी अवधि के लिए ज्यादातर सलाहकार इक्विटी फंड की सलाह देते है, क्योंकी कंपाउंडिंग को काम करने के लिए समय चाहिए। यहाँ तीन उप-कैटेगरी हैं, जो सबसे ज्यादा चुनी जाती हैं।
लार्ज कैप फंड (कम उतार-चढ़ाव, टॉप 100 कॉम्पनीस)
| फंड | 3 साल का रिटर्न | 5 साल का रिटर्न | खासियत |
| Nippon India Large Cap | ~13.2% | ~15.4% | AUM ~₹54,225 करोड़, स्थिर परफॉर्मर |
| ICICI Prudential Large Cap | ~13.7% | ~14.2% | AUM ~₹79,400 करोड़, सबसे बड़े फंड मे से एक |
| SBI Large Cap | ~10.8-11.2% | ~11.1-11.3% | पुराना और भरोसेमंद, AUM ~₹55,400 करोड़ |
| HDFC Large Cap | ~11.4-11.9% | ~13.2-13.5% | AUM ~₹39,000+ करोड़ |
फ्लेक्सि कैप फंड (लार्ज + मिड + स्मॉल का मिश्रण, फंड मैनेजर की पूरी आजादी )
Parag Parikh Flexi Cap (5Y रिटर्न ~11.61%, AUM ~1.5 लाख करोड़+) और HDFC Flexi Cap (10Y रिटर्न ~16.6%) जैसे फंड इस कैटेगरी में लंबे समय से भरोसेमंद माने जाते हैं। अगर आप एक ही फंड मे पूरा बाजार का एक्सपोजर चाहते है, तो यह कैटेगरी सबसे अच्छा है। (इस टॉपिक पर हमारी अलग से और डीटेल मे गाइड उपलब्ध है, जहां फ्लेक्सि कैप फंड चुनने का पूरा 7- पॉइंट्स फ्रैम्वर्क दिया गया है।)
इंडेक्स फंड (सबसे कम लागत, कोई एक्टिव फैसला नहीं)
| फंड | 3 साल का रिटर्न | 5 साल का रिटर्न | एक्सपेंस रेशियो |
| HDFC Nifty 50 Index Fund | ~8.66% | ~8.8% | बहुत कम (0.1-0.2%) |
| ICICI Prudential Nifty 50 Index | ~8.66% | ~8.81% | बहुत कम |
| Navi Nifty 50 Index Fund | ~8.75% | ~8.91% | सबसे कम में से एक |
ध्यान दे कि इंडेक्स फंड का रिटर्न लार्ज कैप और फ्लेक्सी कैप एक्टिव फंड से थोड़ा कम दिख रहा है, क्योंकि यह सिर्फ Nifty 50 को कॉपी करता है, बाजार से बेहतर करने की कोशिश नही करता। बदले में इसकी फीस बहुत कम है और कोई “फंड मैनेजर रिस्क” नहीं होता।
अगर ज्यादा जोखिम लेकर ज़्यादा रिटर्न चाहिए – मिड कैप और स्मॉल कैप फंड
अगर आपका लक्ष्य 10+ साल से भी लम्बा है और आप बड़े उतार-चढ़ाव झेल सकते है, तो मिड कैप (कंपनी रैंक 101-250) और स्मॉल कैप (250+ रैंक) फंड ज्यादा आक्रामक विकल्प है। ऐतिहासिक रूप से इन कैटेगरी ने लंबी अवधि मे लार्ज कैप से बेहतर रिटर्न दिया है, लेकिन गिरावट के दौर मे इनकी NAV भी लार्ज कैप से कही ज्यादा गिरती है – कभी-कभी तो 30% से 40% तक। यह कैटेगरी सिर्फ उन निवेशको के लिए है जो अपने पोर्टफोलियो का एक छोटा हिस्सा (10-25%) ही इसमे लगाना चाहें, पूरा पैसा नही। नए निवेशको को सलाह दी जाती है कि पहले लार्ज कैप या फ्लेक्सी कैप से शुरुआत करे, फिर अनुभव बढ़ने पर मिड या स्मॉल कैप की तरफ बढ़े।
अगर आप टैक्स भी बचाना चाहते हैं तो – ELSS (टैक्स सेविंग फंड)
अगर आप पुराने टैक्स रिजीम मे है और Section 80C के तहत टैक्स बचाना चाहते है, तो ELSS फंड एक साथ दो काम करता है – टैक्स छूट (₹1.5 लाख तक) और इक्विटी मे निवेश। इसका लॉक-इन सिर्फ 3 साल का है, जो 80C के बाकी विकल्पो (PPF, NSC) से सबसे कम है।
अगर आप TAX Saving SIPs के बारे मे और जानकारी प्राप्त करना चाहते है तो यह क्लिक कर देख सकते है।
| फंड | 3 साल का रिटर्न | 5 साल का रिटर्न |
| HDFC ELSS Tax Saver | ~15.4% | ~16.5% |
| Nippon India ELSS Tax Saver | ~14.4-14.6% | ~13.8-14.0% |
| Franklin India ELSS Tax Saver | ~13.5% | ~13.7% |
| Parag Parikh ELSS Tax Saver | ~11.9% | ~13.4% |
Note: – नए टैक्स रिजीम में 80C की छूट नहीं मिलती, इसलिए वहा ELSS सिर्फ एक सामान्य इक्विटी फंड की तरह ही व्यवहार करता है – टैक्स बचाने का फायदा नही मिलता।
अगर लक्ष्य छोटा है (1-3 साल) तो – डेट फंड
अगर पैसा 1-3 साल मे चाहिए (जैसे घर की डाउन पेमेंट, बेटी की स्कूल फीस), तो इक्विटी फंड मे जोखिम लेना समझदारी नही। यहा शॉर्ट ड्यूरेशन डेट फंड बेहतर विकल्प है।
| फंड | 3 साल का रिटर्न | 5 साल का रिटर्न |
| HDFC Short Term Debt Fund | ~7.4-7.6% | ~6.6% |
| UTI Short Duration Fund | ~7.5% | ~7.56% |
| Bandhan Short Duration Fund | ~7.5% | ~6.3% |
| Nippon India Short Duration Fund | ~7.3% | – |
डेट फंड बैंक FD जैसा भरोसेमंद तो नही है (इसमे भी थोड़ा जोखिम है, खासकर ब्याज दरो मे बदलाव का), लेकिन ज्यादातर मामलो मे यह सेविंग अकाउंट से बेहतर रिटर्न देता है और FD से ज्यादा लिक्विड (आसानी से निकाला जा सकने वाला) है।
अगर आप बिल्कुल नए हैं और उतार-चढ़ाव से डरते हैं तो – हाइब्रिड फंड
हाइब्रिड या संतुलित एडवांटेज फंड इक्विटी और डेट दोनो मे पैसा लगाता है, और बाजार की स्थिति के हिसाब से यह अनुपात खुद बदलता रहता है। यह पूरी तरह इक्विटी जितना जोखिम भरा नही होता, इसलिए पहली बार निवेश करने वालो के लिए एक सहज शुरुआत हो सकती है, इससे पहले कि वो पूरी तरह इक्विटी फंड मे जाए।
अगस्त 2026 मे बाजार की स्थिति – संदर्भ के लिए
निवेश का फैसला लेते समय मौजूदा माहौल को समझना भी जरूरी होता है। 2026 मे मासिक SIP योगदान रिकॉर्ड स्तर पर पहुँच चुका है, जो दिखाता है कि छोटे निवेशको का भरोसा बना हुआ है। साथ ही, 2024-25 के अंत की गिरावट के बाद कॉर्पोरेट कमाई स्थिर हुई है और लार्ज कैप का वैल्यूएशन (Nifty 50 का P/E अनुपात) पहले से ज्यादा उचित स्तर पर आ गया है। इसके बावजूद बीच-बीच मे भू-राजनीतिक घटनाओं (जैसे हाल के तनाव) की वजह से बाजार मे अस्थायी गिरावट भी देखी गई है – यही वजह है कि “मार्केट टाइमिंग” करने की बजाय SIP के जरीए अनुशासित निवेश करना ज्यादा भरोसेमंद रणनीति मानी जाती है।
कितना पैसा लगाए – एक काल्पनिक उदाहरण से समझे
सही फंड चुनने के साथ-साथ यह भी जरूरी सवाल है कि कितनी रकम से शुरुआत करे। यहा एक शुद्ध काल्पनिक उदाहरण है, ताकि गणित समझ आए – यह किसी फंड के भविष्य के रिटर्न की गारंटी नही है:
- अगर कोई निवेशक हर महीने ₹3,000 की SIP 15 साल तक चलाए, और मान ले औसत सालाना रिटर्न 12% रहता है, तो कुल निवेश होगा ₹5.4 लाख, जबकि कंपाउंडिंग की वजह से अनुमानित रकम लगभग ₹15 लाख के आसपास बन सकती है।
- अगर वही ₹3,000 सिर्फ बैंक सेविंग अकाउंट मे डाले जाए (मान ले ~3.5% सालाना ब्याज), तो 15 साल मे रकम मुश्किल से ₹7 लाख के आसपास पहुँचेगी।
फर्क सिर्फ रिटर्न रेट का नही, बल्कि समय के साथ कंपाउंडिंग का है- यही वजह है कि ज्यादातर सलाहकार “जितनी जल्दी शुरू करो, उतना अच्छा” वाली सलाह देते है, भले ही शुरुआती रकम छोटी ही क्यो न हो।
फंड चुनने का 6-पॉइंट चेकलिस्ट
चाहे आप किसी भी कैटेगरी का फंड चुने, हर बार यह 6 चीजे जरूर देखे
- 1 साल नही, 3-5-10 साल का रिटर्न देखे :- एक अच्छा साल किसी भी फंड को टॉप पर दिखा सकता है।
- डायरेक्ट प्लान चुने :- रेगुलर प्लान से 0.5-1% कम एक्सपेंस रेशियो, जो लंबी अवधि मे बड़ा फर्क बनाता है।
- फंड का AUM बहुत छोटा या असामान्य रूप से बहुत बड़ा तो नही :- दोनो ही स्थिति मे सावधानी बरते।
- फंड मैनेजर कितने साल से यही फंड चला रहा है :- बार-बार मैनेजर बदलना अच्छा संकेत नही।
- एकजीत लोड और लॉक-इन पहले से जान ले : खासकर ELSS में 3 साल का अनिवार्य लॉक-इन याद रखे।
- अपने बाकी निवेश से ओवरलैप न हो :- एक साथ 4-5 इक्विटी फंड लेने से अक्सर एक जैसे ही स्टॉक दोहराए जाते है।
SIP कैसे शुरू करें
- PAN और आधार से ऑनलाइन e-KYC पूरी करे (एक बार का काम है)।
- फंड हाउस की वेबसाइट, MF Central, या किसी SEBI-रजिस्टर्ड प्लेटफॉर्म से डायरेक्ट प्लान चुनें।
- मासिक राशि और तारीख तय करे – ज्यादातर फंड मे ₹100-₹500 से शुरुआत हो जाती है।
- बैंक से ऑटो-डेबिट (NACH) मैंडेट सेट करें ताकि हर महीने अपने आप निवेश हो जाए।
- साल मे 1-2 बार फैक्टशीट देखकर रिव्यू करे, रोज – रोज NAV चेक करने की जरूरत नही।
टैक्स नियम – इक्विटी और डेट फंड में बड़ा फर्क है (FY 2026-27)
इक्विटी फंड (65%+ इक्विटी, जिसमें ELSS और इंडेक्स फंड भी शामिल हैं):
- 12 महीने के अंदर बेचने पर (STCG): फ्लैट 20% टैक्स लगता है
- 12 महीने के बाद (LTCG): ₹1.25 लाख तक सालाना मुनाफा टैक्स-फ्री, उसके ऊपर 12.5% टैक्स, बिना इंडेक्सेशन
डेट फंड (अप्रैल 2023 के बाद खरीदे गए):
- होल्डिंग अवधि चाहे जितनी भी हो, पूरा मुनाफा आपकी इनकम टैक्स स्लैब दर के हिसाब से जुड़ता है, कोई अलग LTCG दर नही मिलती। यह नियम 2023 के बाद खरीदे गए सभी डेट फंडों पर लागू है और 2026 तक जारी रहेगा।
यह फर्क बहुत जरूरी है – बहुत से निवेशक सोचते है कि सारे म्युचुअल फंड एक जैसा टैक्स देते है, जबकि डेट फंड पर टैक्स असल मे ज्यादा लग सकता है अगर आप ऊँचे टैक्स स्लैब मे है।
आम गलतियाँ जो शुरुआती निवेशक करते है
- सिर्फ पिछले 1 साल के रिटर्न या किसी और की सलाह से फंड चुनना, बिना अपना लक्ष्य तय किए।
- एक ही कैटेगरी के कई फंड इकट्ठा कर लेना, जिससे असली विविधता की जगह सिर्फ ओवरलैप बढ़ता है।
- बाजार गिरने पर SIP रोक देना – जबकि यही वो समय होता है जब सस्ती यूनिट सबसे ज्यादा मिलती है।
- रेगुलर प्लान मे बिना जाने निवेश करना और सालो तक ज्यादा फीस चुकाना।
- डेट फंड को “बिल्कुल जोखिम-मुक्त” समझ लेना, जबकि इसमें भी ब्याज दर और क्रेडिट जोखिम होते हैं।
हमारा निजी अनुभव
हमारी टीम मे जब भी कोई नया व्यक्ति निवेश शुरू करता है, शुरुआत मे लगभग सबकी एक जैसी गलती रहती है – पहले महीने ही सबसे “हॉट” दिख रहे फंड मे पैसा डाल देना, फिर अगले तीन-चार महीने रोज NAV चेक करना। हमने पाया है कि जिन साथियो ने शुरुआत मे एक साधारण, समझ मे आने वाला फंड (जैसे एक लार्ज कैप या फ्लेक्सी कैप) चुनकर SIP लगाई और उसे 2-3 साल तक बिना छेड़े चलने दिया, उनका अनुभव उन लोगो से कही बेहतर रहा जिन्होंने बार-बार “बेहतर” फंड की तलाश मे अपना पैसा इधर-उधर शिफ्ट किया।
एक और सीख जो बार-बार सामने आई – बाजार गिरने पर घबराहट सबसे बड़ा दुश्मन है। जिन साथियो ने गिरावट के दौर मे भी SIP जारी रखी, उन्हे बाद मे औसतन बेहतर यूनिट-कीमत का फायदा मिला, जबकि जिन्होंने डर के मारे SIP रोकी, वो बाद मे तेजी मे वापस ज्यादा कीमत पर यूनिट खरीदते नजर आए। यह कोई गारंटी वाला नियम नही है, बाजार का भविष्य कोई नही जानता, लेकिन अनुशासन का फायदा हमने खुद अपने आसपास देखा है।
Note: यह अनुभव सामान्य पैटर्न पर आधारित है। अगर आप या आपकी टीम अपनी असली निवेश यात्रा – जैसे कौन सा फंड चुना, कब शुरू किया, क्या सीखा – शेयर करना चाहे, तो उसे यहा जोड़ना पाठको का भरोसा और भी बजबूत करेगा।
अक्सर पूछे जाने वाले सवाल (FAQ)
निवेश के लिए सबसे अच्छा मुचुअल फंड कौन सा है?
कोई एक फंड “सबसे अच्छा” नही होता – यह आपके लक्ष्य, समय-सीमा और जोखिम क्षमता पर निर्भर करता है। 5+ साल के लक्ष्य के लिए फ्लेक्सी कैप या लार्ज कैप फंड, टैक्स बचाने के लिए ELSS, और छोटी अवधि के लिए डेट फंड बेहतर माने जाते है।
शुरुआती लोगो के लिए सबसे अच्छा मुचुअल फंड कौन सा है?
पहली बार निवेश करने वालो के लिए एक लार्ज कैप या इंडेक्स फंड से शुरुआत करना आसान रहता है, क्योंकि इनमे उतार-चढ़ाव मिड/स्मॉल कैप से कम होता है। SIP के जरीए छोटी रकम से शुरुआत करे।
मुचुअल फंड मे निवेश करने का सबसे अच्छा तरीका क्या है?
ज्यादातर मामलो मे SIP (हर महीने एक तय रकम) लम्पसम से बेहतर माना जाता है, क्योंकि इससे बाजार के उतार-चढ़ाव का औसत असर बेहतर बनता है और आपको बाजार का सही समय पकड़ने की चिंता नही करनी पड़ती।
म्यूचुअल फंड और ULIP में क्या फर्क है?
म्यूचुअल फंड सिर्फ निवेश का साधन है, इसमें कोई बीमा शामिल नहीं है। ULIP (Unit Linked Insurance Plan) निवेश और जीवन बीमा दोनों को मिलाकर बेचा जाता है, जिसमें आमतौर पर शुल्क ज्यादा और लॉक-इन लंबा (5 साल) होता है। ज्यादातर वित्तीय सलाहकार निवेश और बीमा को अलग-अलग रखने की सलाह देते है – यानी टर्म इन्श्योरेन्स अलग से ले और निवेश के लिए मुचुअल फंड चुने।
क्या कम पैसो से मुचुअल फंड शुरू किया जा सकता है?
हाँ, कई फंडों में ₹100 प्रति महीने से भी SIP शुरू की जा सकती है। शुरुआत मे रकम से ज्यादा जरूरी है नियमितता।
डायरेक्ट और रेगुलर प्लान में निवेश करने से रिटर्न में कितना फर्क पड़ता है?
दोनो प्लान का पोर्टफोलियो एक जैसा होता है, फर्क सिर्फ एक्सपेंस रेशियो का है (आमतौर पर 0.5-1% सालाना)। लंबी अवधि में कंपाउंडिंग की वजह से यह छोटा-सा फर्क लाखो रुपयो मे बदल सकता है।
लार्ज कैप और फ्लेक्सी कैप फंड में क्या फर्क है?
लार्ज कैप फंड को कम से कम 80% पैसा टॉप 100 बड़ी कंपनियो मे ही लगाना अनिवार्य है, जबकि फ्लेक्सी कैप फंड मे फंड मैनेजर लार्ज, मिड और स्मॉल कैप के बीच अपनी मर्जी से पैसा घुमा सकता है, बस कुल इक्विटी 65% से कम नही होनी चाहिए।
क्या म्यूचुअल फंड मे निवेश करना जोखिम भरा है?
इक्विटी मुचुअल फंड बाजार से जुड़ा है, इसलिए इसमे जोखिम मौजूद है, खासकर छोटी अवधि मे। डेट फंड और हाइब्रिड फंड में जोखिम अपेक्षाकृत कम होता है। जोखिम को पूरी तरह खत्म नही किया जा सकता, लेकिन सही फंड और लंबी अवधि चुनकर उसे प्रबंधित किया जा सकता है।
निष्कर्ष
“Best mutual fund to invest in India” का सही जवाब किसी एक फंड के नाम में नहीं, बल्कि आपके अपने लक्ष्य, समय-सीमा और जोखिम क्षमता को समझने में है। ऊपर दिए गए फ्रेमवर्क और आँकड़ो से आप अपनी स्थिति के हिसाब से सही कैटेगरी चुन सकते है – और फिर उसी कैटेगरी मे 6-पॉइंट चेकलिस्ट से सही फंड परख सकते है।
डिस्क्लेमर:- यह लेख सिर्फ शैक्षणिक और सामान्य जानकारी के लिए है, किसी विशेष फंड को खरीदने की सिफारिश नही है। म्युचुअल फंड निवेश बाजार जोखिमो के अधीन है। ऊपर दिए गए आँकड़े जुलाई-अगस्त 2026 के आसपास उपलब्ध डेटा पर आधारित हैं और समय के साथ बदल सकते हैं। निवेश से पहले फंड की स्कीम इंफॉर्मेशन डॉक्यूमेंट (SID) पढ़े, ताजा NAV आधिकारिक वेबसाइट या AMFI से चेक करे, और जरूरत पड़ने पर SEBI-रजिस्टर्ड निवेश सलाहकार से सलाह ले।
 Join WhatsApp